
Czyszczenie BIK – czy da się usunąć wpisy i jak zrobić to za darmo
Czyszczenie BIK to potoczna nazwa usuwania z Biura Informacji Kredytowej wpisów, które psują historię kredytową – najczęściej informacji o opóźnieniach w spłacie. Od razu najważniejsze: nie da się „wyczyścić” BIK z prawdziwych, prawidłowo wpisanych zaległości. Da się natomiast usunąć dane, które bank czy firma pożyczkowa przetwarza bez podstawy, oraz poprawić błędy. Poniżej wyjaśniamy, kiedy to działa, jak zrobić to samodzielnie i za darmo, oraz jak nie dać się naciągnąć firmom, które obiecują „czysty BIK”.
Czyszczenie BIK w skrócie
- Wpis o terminowo spłaconej pożyczce – możesz go usunąć, wycofując zgodę. Zwykle jednak nie warto, bo buduje dobrą historię.
- Wpis o spłacie z opóźnieniem do 60 dni – po spłacie i wycofaniu zgody znika.
- Wpis o opóźnieniu powyżej 60 dni – zostaje w BIK do 5 lat po spłacie, jeśli kredytodawca uprzedził Cię o tym na piśmie i minęło 30 dni. Jeśli nie uprzedził – możesz żądać usunięcia.
- Wpis błędny lub nieaktualny – kredytodawca musi go poprawić na Twój wniosek.
- Aktualna zaległość – nie zniknie, dopóki jej nie spłacisz.
Co musisz wiedzieć o BIK
BIK, czyli Biuro Informacji Kredytowej, prowadzi bazę, do której banki i firmy pożyczkowe przekazują dane o kredytach i pożyczkach. Z tych danych korzystają potem inni kredytodawcy, kiedy oceniają, czy udzielić Ci finansowania.
Do BIK trafiasz za każdym razem, gdy korzystasz z produktu kredytowego: kredytu gotówkowego, zakupów na raty, karty kredytowej, debetu w koncie, a coraz częściej także pozabankowej chwilówki lub pożyczki ratalnej.
W bazie zapisywane są m.in.:
- kiedy i w jakiej instytucji wziąłeś zobowiązanie,
- na jaką kwotę,
- jak je spłacasz – w terminie czy z opóźnieniem.
Jak długo wpis jest widoczny w BIK?
Dopóki spłacasz zobowiązanie, informacje o nim są w BIK zawsze. Po całkowitej spłacie zależy to od tego, jak spłacałeś:
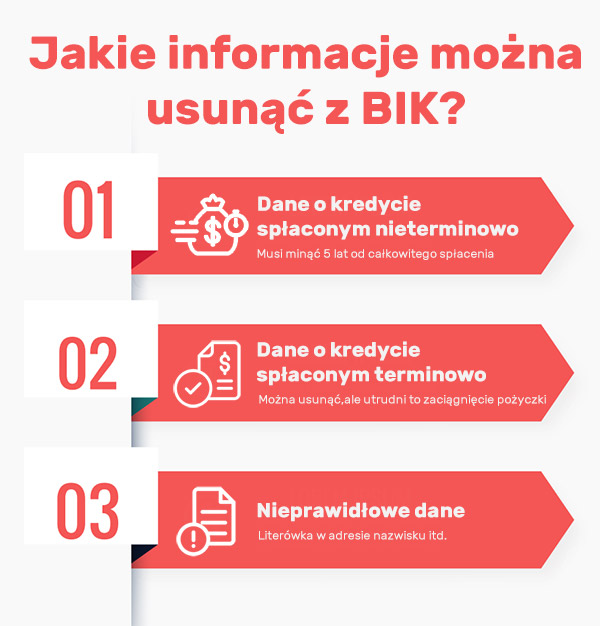
- terminowo lub z opóźnieniem do 60 dni – dane zostają tylko wtedy, gdy wyraziłeś zgodę na ich dalsze przetwarzanie. Bez zgody znikają z części widocznej dla kredytodawców,
- z opóźnieniem powyżej 60 dni – dane mogą być przetwarzane bez Twojej zgody przez 5 lat od spłaty. Warunek: kredytodawca musiał Cię o tym poinformować na piśmie (np. w wezwaniu do zapłaty) i od tej informacji musiło minąć co najmniej 30 dni.
Ten ostatni warunek jest kluczowy. Jeśli kredytodawca nie wysłał Ci takiego zawiadomienia, przetwarza dane bez podstawy prawnej i możesz żądać ich usunięcia.
Kiedy czyszczenie BIK jest możliwe?
Zgodnie z prawem bankowym możesz doprowadzić do usunięcia z BIK danych, które dotyczą:
- zobowiązania spłaconego w terminie – po spłacie całości i zamknięciu umowy,
- zobowiązania spłaconego z opóźnieniem nie dłuższym niż 60 dni – również po zamknięciu umowy,
- zobowiązania spłaconego z opóźnieniem powyżej 60 dni – po upływie 5 lat od spłaty albo wcześniej, jeśli kredytodawca nie zawiadomił Cię o zamiarze przetwarzania danych,
- danych błędnych lub nieaktualnych – np. gdy spłacona pożyczka nadal widnieje jako zaległa.
W trzech pierwszych sytuacjach wystarczy wycofać zgodę na przetwarzanie danych lub wskazać brak zawiadomienia. W czwartej zwracasz się do wierzyciela, który musi poprawić dane w BIK.
Jak samodzielnie wyczyścić BIK – krok po kroku
Nie potrzebujesz pośrednika. Wszystko, co może zrobić firma „czyszcząca BIK”, zrobisz sam i za darmo:
- Pobierz raport BIK i sprawdź, jakie zobowiązania i opóźnienia są w nim widoczne. Jak zrobić to bez opłat, opisaliśmy w poradniku BIK za darmo.
- Wybierz wpisy do usunięcia lub poprawienia – spłacone zobowiązania, przy których możesz wycofać zgodę, oraz dane błędne.
- Przy wpisach o opóźnieniu powyżej 60 dni sprawdź, czy dostałeś pisemne zawiadomienie o przetwarzaniu danych. Jeśli nie – to Twój argument we wniosku.
- Złóż wniosek do banku lub firmy pożyczkowej, która przekazała dane. Wzór znajdziesz niżej.
- Poczekaj na odpowiedź – zwykle do 30 dni – i po kilku tygodniach pobierz nowy raport, żeby sprawdzić, czy zmiana została wprowadzona.
Co musi zawierać wniosek o usunięcie danych z BIK?
- Twoje dane: imię, nazwisko, adres, PESEL,
- dane instytucji, do której kierujesz wniosek – bank lub firma pożyczkowa,
- tytuł: np. „Wniosek o wycofanie zgody na przetwarzanie danych w BIK” albo „Wniosek o sprostowanie danych w BIK”,
- dane zobowiązania: numer umowy, data zawarcia, kwota,
- uzasadnienie – np. spłata w terminie, brak zawiadomienia o przetwarzaniu danych albo błąd w danych,
- podpis.
Czyszczenie BIK – pobierz wzór pisma
Poniżej pobierzesz bezpłatny wzór wniosku. Uzupełnij go, wydrukuj w dwóch egzemplarzach i jeden wyślij do banku lub firmy pożyczkowej – najlepiej listem poleconym albo przez bankowość elektroniczną, jeśli instytucja przyjmuje takie wnioski.
Ile trwa czyszczenie BIK?
Banki i firmy pożyczkowe rozpatrują takie wnioski jak reklamacje, czyli w ciągu 30 dni. W szczególnie skomplikowanych sprawach termin może się wydłużyć do 60 dni – instytucja musi Cię wtedy o tym poinformować. Po pozytywnej decyzji zmiana w BIK pojawia się zwykle w ciągu kilku dni.
Firmy oferujące czyszczenie BIK – na co uważać
W internecie łatwo trafić na ogłoszenia typu „wyczyścimy Twój BIK w 7 dni” albo „100% skuteczności”. Warto wiedzieć, jak to wygląda naprawdę:
- żadna firma nie usunie prawidłowo wpisanej zaległości – może zrobić tylko to, co Ty: złożyć wniosek o wycofanie zgody lub wskazać błąd,
- jeśli ktoś gwarantuje efekt, zanim zobaczy Twój raport, to sygnał ostrzegawczy,
- opłata z góry za „czyszczenie” często kończy się brakiem efektu i brakiem zwrotu pieniędzy,
- nigdy nie podawaj loginu i hasła do banku ani do konta w BIK osobom trzecim.
Pomoc prawnika ma sens w trudniejszych sprawach – np. gdy kredytodawca nie chce uznać, że nie wysłał zawiadomienia, albo gdy trzeba negocjować spłatę dużego zadłużenia. Wtedy jednak płacisz za konkretną usługę prawną, a nie za obietnicę „czystego BIK”.
Co zrobić, jeśli nie da się wyczyścić BIK?
Jeśli wpis jest prawidłowy i nie możesz go usunąć, zostaje odbudowa historii kredytowej:
- spłać zaległości – aktualne opóźnienia szkodzą najbardziej,
- spłacaj kolejne zobowiązania terminowo – nowe, pozytywne wpisy z czasem równoważą stare,
- nie składaj wielu wniosków naraz – każde zapytanie kredytowe jest widoczne w BIK,
- jeśli potrzebujesz pieniędzy teraz, sprawdź pożyczki bez BIK – część firm ocenia wniosek na podstawie innych danych.
Najczęstsze pytania
Czy da się wyczyścić BIK z zaległości?
Z aktualnej zaległości – nie. Ze spłaconej z opóźnieniem powyżej 60 dni – dopiero po 5 latach od spłaty, chyba że kredytodawca nie zawiadomił Cię o przetwarzaniu danych. Wtedy możesz żądać usunięcia wcześniej.
Czy czyszczenie BIK jest płatne?
Nie. Wniosek do banku lub firmy pożyczkowej składasz bezpłatnie. Płacisz tylko wtedy, gdy zdecydujesz się na pośrednika.
Jak sprawdzić, czy wpis zniknął?
Pobierz nowy raport BIK kilka tygodni po pozytywnej odpowiedzi kredytodawcy. Raz na 6 miesięcy możesz to zrobić bezpłatnie.
Czy warto usuwać pozytywne wpisy?
Nie. Terminowo spłacone pożyczki to Twoja najlepsza wizytówka u kolejnych kredytodawców.

0 Opinii
Jeszcze nie skomentowano!
Możesz być pierwszy